Perdre sa carte bancaire, se faire voler son portefeuille ou découvrir des transactions inconnues sur son relevé de compte : ces situations génèrent un stress immédiat et réclament une réaction rapide. Pour les clients de la Banque Postale, il existe des procédures claires pour bloquer son moyen de paiement et limiter les risques financiers. Comprendre ces démarches, c’est se donner les moyens d’agir efficacement dès les premières minutes.
À retenir
- En cas de perte ou de vol de votre carte bancaire, une mise en opposition immédiate est indispensable pour empêcher les transactions frauduleuses.
- Les clients de la Banque Postale disposent d’un numéro d’urgence accessible 24h/24 et 7j/7, ainsi que de leur application mobile pour bloquer leur carte instantanément.
- Face à une fraude en ligne, il est impératif de contester les opérations suspectes sans attendre et de signaler les tentatives de phishing via les plateformes officielles.
- La procédure d’opposition doit être confirmée, parfois par écrit, et un dépôt de plainte auprès des autorités est recommandé en cas de vol.
- Après le blocage de la carte, le titulaire peut commander une nouvelle carte bancaire et utiliser temporairement le paiement mobile pour ses achats courants.
- La réglementation française et les garanties d’assurance permettent aux titulaires de limiter leur responsabilité financière en cas d’opérations non autorisées.
Les situations qui exigent le blocage immédiat de votre moyen de paiement
Réagir rapidement face au vol ou à la perte de votre carte
La mise en opposition d’une carte bancaire n’est pas une formalité anodine : c’est une protection essentielle qui prend effet dès que la déclaration est enregistrée. Qu’il s’agisse d’un vol lors d’un déplacement, d’une perte dans un lieu public ou d’un simple égarement, chaque minute compte. Une carte non bloquée peut être utilisée pour des achats sans contact ou des paiements en ligne, sans que le code secret soit nécessaire pour certaines transactions. Il est donc impératif d’agir sans attendre, même si l’on espère encore retrouver sa carte.
La Banque Postale met à disposition de ses clients un numéro d’urgence dédié à cette situation. Ce service, accessible à toute heure du jour et de la nuit, permet d’initier la procédure d’opposition immédiatement, quel que soit l’endroit où l’on se trouve en France. Il est fortement conseillé de noter ce numéro dans son téléphone ou de le conserver séparément de sa carte, précisément pour les situations d’urgence.
Identifier une utilisation frauduleuse de vos données en ligne
La fraude aux moyens de paiement représente un enjeu considérable : les données publiques font état de centaines de millions d’euros de fraude chaque semestre en France. Les techniques utilisées par les escrocs sont de plus en plus sophistiquées, notamment le phishing et l’usurpation d’identité, qui permettent de récupérer les coordonnées bancaires d’un titulaire à son insu. Un email frauduleux imitant un organisme officiel, un SMS piégé, une page de paiement contrefaite : autant de vecteurs qui exposent les détenteurs de cartes bancaires à des prélèvements non autorisés.
Dès que l’on repère une transaction frauduleuse sur son compte, il ne faut pas attendre la confirmation d’un second mouvement suspect. La contestation d’opération bancaire doit être déclenchée sans délai. Signaler une carte bancaire piratée auprès de sa banque est non seulement un droit, mais aussi la condition pour bénéficier d’un éventuel remboursement. En parallèle, il est possible de signaler la fraude via des plateformes officielles, comme le service Info-Escroqueries disponible au 0 805 805 817, joignable du lundi au vendredi de 9h à 18h30, ou encore en signalant une tentative de phishing par SMS au 33700.
Les étapes clés pour effectuer la démarche auprès de la Banque Postale
Contacter le centre d’appel dédié ou utiliser l’application mobile
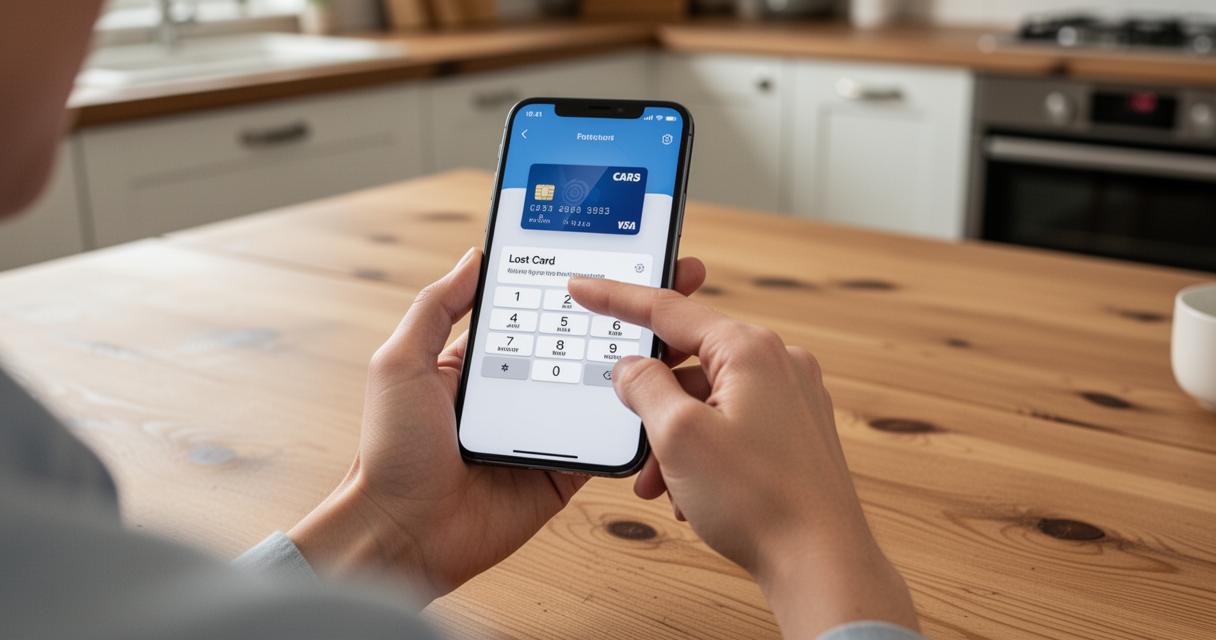
Pour les clients de la Banque Postale, la démarche d’opposition peut s’effectuer par plusieurs canaux. Le plus direct reste l’appel téléphonique au centre dédié aux cartes bancaires. Ce service est opérationnel 24h/24 et 7j/7, ce qui en fait la solution la plus adaptée en dehors des horaires d’ouverture des agences. Lors de cet appel, le conseiller demandera des informations permettant de vérifier l’identité du titulaire : numéro de client, date de naissance, et éventuellement les dernières opérations effectuées.
L’application mobile de la banque constitue une alternative efficace pour le signalement en ligne. Elle permet de bloquer sa carte en quelques gestes, depuis n’importe quel endroit. Cette solution est particulièrement appréciée lorsque l’on souhaite agir discrètement ou lorsque l’on ne dispose pas d’un accès téléphonique immédiat. Dans tous les cas, il convient de ne jamais communiquer son code secret lors de ces échanges : aucun conseiller bancaire légitime ne demande ce renseignement.
Confirmer la déclaration pour valider définitivement la procédure
Une fois le contact établi avec le service client, la déclaration d’opposition est enregistrée et prend effet immédiatement. Cependant, certaines banques demandent une confirmation écrite dans les jours qui suivent, notamment par courrier ou via l’espace client en ligne. Cette étape est importante pour sécuriser la procédure sur le plan contractuel et pour conserver une preuve en cas de litige bancaire ultérieur.
Si le vol de carte s’accompagne d’autres effets personnels, comme des pièces d’identité, il est également recommandé de déposer une plainte auprès des autorités compétentes. Ce dépôt de plainte peut s’avérer utile pour appuyer une demande de remboursement auprès de l’assurance ou pour toute démarche liée à une usurpation d’identité. La déclaration officielle constitue une pièce justificative solide dans le cadre des échanges avec la banque.
Les conséquences pratiques et la protection de vos finances après signalement
La commande d’une nouvelle carte Visa Premier ou Classic
Une fois l’opposition effectuée, la carte bloquée ne peut plus être utilisée, ni par son titulaire ni par un tiers malveillant. Il faut alors envisager la commande d’une nouvelle carte bancaire. La Banque Postale propose différents types de cartes selon les profils et les besoins : la Visa Classic pour les usages courants et la Visa Premier pour ceux qui souhaitent bénéficier de services et garanties supplémentaires. La demande peut être formulée directement lors de l’appel d’opposition, ou dans un second temps auprès d’une agence ou via l’espace client en ligne.
Le délai de réception de la nouvelle carte varie selon les situations. Il est préférable de s’en enquérir directement auprès du service client afin d’anticiper les éventuels besoins de liquidités ou de solutions de paiement alternatives. Certains clients choisissent d’activer temporairement le paiement mobile via leur smartphone pour ne pas être bloqués dans leurs achats quotidiens durant cette période.
Le rôle de l’assurance pour obtenir un remboursement des frais
L’une des questions les plus fréquentes après un vol ou une perte de carte concerne les sommes potentiellement débitées avant la mise en opposition. La réglementation française protège les titulaires de cartes bancaires en limitant leur responsabilité pour les opérations effectuées sans leur consentement, sous réserve que la déclaration ait été réalisée dans les délais requis. Les prélèvements non autorisés constatés après le blocage de la carte sont en principe intégralement pris en charge par la banque.
Pour les opérations antérieures à l’opposition, l’assurance associée à la carte peut jouer un rôle déterminant. Les cartes Visa Premier incluent généralement des garanties plus étendues en matière de protection contre la fraude et de remboursement. Il convient de consulter les conditions générales de son contrat ou de contacter directement son conseiller pour connaître les modalités précises de prise en charge. Une contestation d’opération bancaire doit être formulée par écrit, avec les justificatifs disponibles, pour que le dossier soit traité dans les meilleures conditions. La sécurité des paiements repose ainsi sur une chaîne d’actions coordonnées entre le titulaire, la banque et les dispositifs d’assurance.